|
2026年8月光模块投融资排名:谁在领跑?时间:2026-08-02 14:14 资本退潮后的真相你可记得2021年那57起融资时的疯狂场景? 就在那一年, 光模块赛道之中热钱大量涌入, 仿佛无论是谁都能够从中分得一份利益。然而等到了2024年, 一年里融资事件陡然下降到了15起, 而且单笔金额自2020年的峰值4.82亿元也缩减到了2.06亿元。2025年的前10个月虽说回升到了20起, 可是资本已然变得精明且挑剔了。你难道还在幻想着仅仅随便拿个PPT就能够融到资金吗? 快清醒过来, 市场早就分明是用实际行动表明态度了。
融资轮次透露的生存法则
数据不会说谎: Pre - A轮到A + 轮发生的事件数量多至129件, 在Pre - B轮到B + 轮同样达到有79件这么多, 这究竟能表明什么情况? 处于创业初期的企业大量聚集在早期融资阶段, 然而最终能够成功迈进C轮、D轮的企业却少之又少。光模块行业这已然步入淘汰赛时期, 针对那些没有具备核心技术屏障的公司, 简直就是资本连稍微多瞧上一眼都不情愿, 懒得去关注。倘若你身为创业者, 那么此刻进入这个行业还算不算得上是来得及? 得反躬自问一下自己手中是不是拥有那种别人无法轻易夺走的强大实力。
地域格局的隐秘洗牌
江苏有89件处在融资状态, 广东则是65件, 北京、上海、湖北各自数量均超过30件——这样一组数据直接明晰地向你传达金钱的流向所在。长三角以及珠三角一带正以一种强力吸纳的态势, 将全国光模块产业内部的各类资源聚集过来, 而位于其他地区的企业若妄图突破这种局面, 其困难程度简直就如同妄图从老虎嘴边抢夺食物一般艰难。要是你当下正好处于思考和抉择选址建厂或者开展投资布局等事宜的阶段, 那么在2026年的这个时间点, 假如选错了地方, 极有可能就预示着从一开始就输在了前进的起跑线上。地域所具备的优势并非是在所有情况下通用的万能因素, 然而要是没有地域优势的话, 那却是在众多情况中万万不行的。
资本大佬的押注方向
招商局资本、昆仑资本、华金资本这些私募界的巨头频繁地出手, OPPO、英伟达、美光科技也都跨界进入了这个领域。更值得去注意一下的就是, 熹联光芯这家致力于硅光芯片研发的企业拿到了数亿人民币的B轮融资, 华丰科技、长盈通、联特科技纷纷朝着IPO发起冲刺。资本在用实实在在的真金白银告诉你: 光芯片才是未来十年里的金矿。你还在一直盯着组装环节那微薄的利润吗? 上游的核心技术才是真正的能够起到保护作用的护城河。
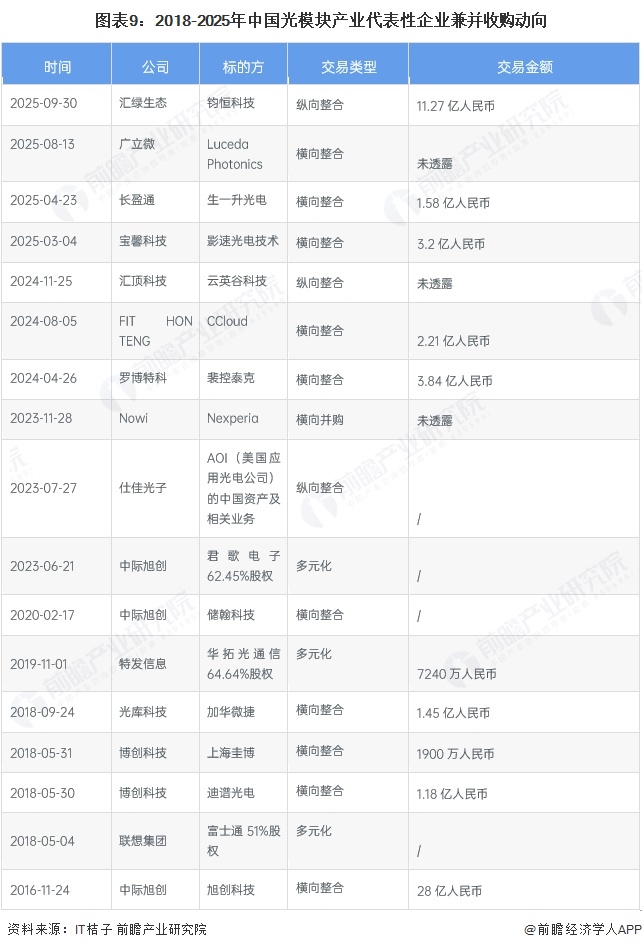
并购整合的残酷游戏就中际旭创而言, 在2023年6月的时候长霆光电长霆光电科技,收购了重庆君歌电子62.45%的股权, 使得光电子技术被嫁接到智能驾驶范畴当中: 再说仕佳光子, 该年份7月参与收购AOI中国资产, 直接对光模块版图予以了扩充。横向的收购正在对行业格局进行重塑, 大鱼吃小鱼的速度远远超过你所能想象到的程度。到了2026年的这个时候长霆光电科技,光模块企业之间的竞争已然并非单打独斗的状态, 而是生态链的全面对抗了。要是你不主动去进行整合, 那就只能等着被整合了。
留给你的最后机会从二零零九年一直到二零二五年, 光模块行业历经了萌芽阶段、爆发阶段以及洗牌阶段。当下投融资态势步入稳定期, 行业门槛已然被抬高, 然而机会窗口并没有完全关闭。前瞻产业研究院给出的数据表明, 二零二五年融资数量已然呈现出回暖迹象。问题出现了: 面对这个千亿级别的赛道, 你究竟是选择继续观望, 还是马上行动抓住窗口期呢? 请在评论区告知我你的判断, 点赞并分享以便让更多同行看到这份独具一格的分析。
|